
Über Solvency II hinaus: Risiko, Resilienz und Versicherung
Bei einer vom GDV in Brüssel veranstalteten Konferenz diskutierten politische Entscheidungsträger, Regulierungsexperten und Versicherungsspezialisten darüber, was Solvency II bislang erreicht hat, wo weiterhin Herausforderungen bestehen und wie Regulierung auch künftig einen resilienten und wettbewerbsfähigen europäischen Versicherungssektor unterstützen kann.
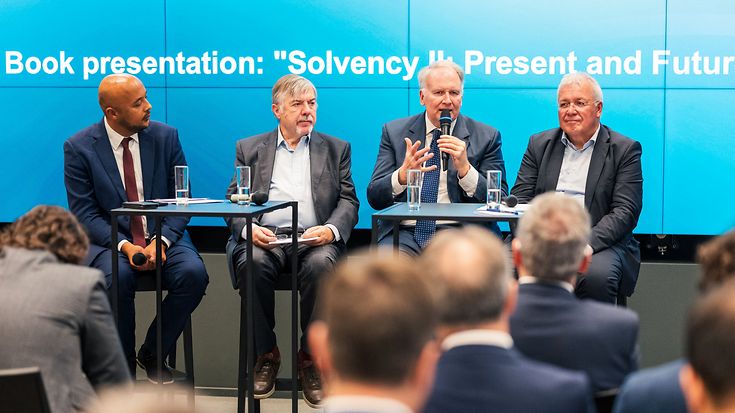
Teilnehmer, von links nach rechts: Elias Hartmann (GDV), Prof. Karel van Hulle (KU Leuven, Goethe Universität Frankfurt), Prof. Christian Thimann (Goethe Universität Frankfurt), Markus Ferber (Mitglied des Europäischen Parlaments)
Resilienz sichern und zugleich Risikobereitschaft ermöglichen
Ein zentrales Thema der Diskussion war die richtige Balance in der Versicherungsregulierung: Solvency II schafft Vertrauen darin, dass Versicherer ihre Verpflichtungen erfüllen können. Gleichzeitig muss die Regulierung ihnen aber auch ermöglichen, Risiken einzugehen und zu steuern. Risiken vollständig auszuschließen, würde die Fähigkeit der Versicherer einschränken, auf die Bedürfnisse von privaten Haushalten, Unternehmen und der Gesellschaft insgesamt zu reagieren.
Die Teilnehmer waren sich über die Bedeutung von Solvency II als weltweitem Referenzrahmen für die Versicherungsregulierung einig, äußerten jedoch zugleich Bedenken hinsichtlich der zunehmenden Komplexität des Regelwerks. Eine stärkere Rückbesinnung auf die grundlegenden Prinzipien könnte dazu beitragen, den Rahmen praxistauglicher zu gestalten, ohne das Ziel der Resilienz aus den Augen zu verlieren.
Diese Balance ist besonders wichtig, weil Versicherungen eine besondere Rolle in der Wirtschaft spielen. Versicherungsnehmer müssen darauf vertrauen können, dass Versicherer auch dann noch leistungsfähig sind, wenn Schäden reguliert oder langfristige Verpflichtungen erfüllt werden müssen. Gleichzeitig müssen Versicherer in der Lage sein, zu wachsen, zu investieren und auf neue Risiken zu reagieren.
Potenzial langfristiger Investitionen erschließen
Ein weiteres wichtiges Thema war die Rolle der Versicherer als langfristige Investoren. Sie können Kapital für Investitionen mit langen Zeithorizonten bereitstellen, beispielsweise für Infrastrukturprojekte. Die Teilnehmer begrüßten die Fortschritte bei der Freisetzung von Kapital für Investitionen, betonten jedoch, dass es entscheidend auf die Umsetzung ankommen werde – einschließlich einer einheitlichen Anwendung durch die Aufsichtsbehörden.
Mit Blick auf die Unterstützung der europäischen Wirtschaft muss zudem zwischen Versicherern als langfristigen Investoren und Banken unterschieden werden, die kurzfristigere Finanzierungen bereitstellen können. Für das Ziel, Kapital zu mobilisieren, ist es daher wichtig, dass die Regulierung Versicherern ermöglicht, ihre spezifische Rolle wahrzunehmen. In diesem Zusammenhang betonten die Redner, dass die Bemühungen um Vereinfachung vom Banken- auf den Versicherungssektor ausgeweitet werden sollten. Konkret forderten sie einen „Financial Services Omnibus“ für den Versicherungssektor, um unnötige regulatorische Komplexität abzubauen und zugleich die Wettbewerbsfähigkeit sowie die Fähigkeit der Versicherer zu langfristigen Investitionen zu stärken.
Auf der Passivseite verwiesen die Redner auf eine weitere Herausforderung: das rückläufige Angebot langfristiger Garantien. Einen wirtschaftlich tragfähigen Weg zu finden, der es Versicherern wieder ermöglicht, solche Garantien anzubieten, könnte zunehmend an Bedeutung gewinnen, da Europa vor Herausforderungen in den Bereichen Altersvorsorge, Gesundheit und Naturkatastrophen steht.
Europas Wettbewerbsfähigkeit sichern
Die Wettbewerbsfähigkeit zog sich als wiederkehrendes Thema durch die gesamte Diskussion. Die Teilnehmer betonten, dass die Versicherungsaufsicht nicht losgelöst von der internationalen Wettbewerbsfähigkeit Europas betrachtet werden sollte.
Solvency II selbst wurde unter anderem mit dem Ziel entwickelt, Wettbewerbsfähigkeit und Wachstum zu fördern. Daher ist es wichtig, über die EU hinauszublicken und von Ansätzen anderer Versicherungsmärkte, darunter Großbritannien und die USA, zu lernen. Das bedeutet nicht, dass Regulierung überall identisch sein muss. Vielmehr können Verhältnismäßigkeit und Offenheit gegenüber unterschiedlichen Ansätzen dazu beitragen, die Vorteile eines gemeinsamen Rahmens zu bewahren und zugleich den jeweiligen Anforderungen einzelner Märkte Rechnung zu tragen.
Europa verfügt weiterhin über weltweit führende Versicherungsunternehmen. Die Teilnehmer warnten jedoch davor, dass Schwächen in Bereichen wie den Kapitalanlageerträgen europäische Unternehmen im internationalen Wettbewerb benachteiligen könnten, wenn die Wettbewerbsfähigkeit von politischen Entscheidungsträgern nicht ausreichend berücksichtigt wird.
Über Solvency II hinausdenken
Nach zehn Jahren praktischer Anwendung von Solvency II hat die Diskussion gezeigt, dass es nicht mehr allein um die Frage geht, ob das Regelwerk die Resilienz gestärkt hat. Die künftige Herausforderung besteht vielmehr darin, diese Resilienz zu bewahren und gleichzeitig sicherzustellen, dass die Regulierung verhältnismäßig bleibt, langfristige Investitionen ermöglicht und europäischen Versicherern erlaubt, im internationalen Wettbewerb erfolgreich zu bestehen.
Mit dem Entstehen neuer Risiken und gesellschaftlicher Herausforderungen wird sich der regulatorische Rahmen weiterentwickeln. Die in den vergangenen zehn Jahren gesammelten Erfahrungen bieten die Chance, aus den Ansätzen zu lernen, die sich bewährt haben.
Die Diskussion begleitete die Veröffentlichung des neuen Buches „Solvency II: Present and Future“, das bei Oxford University Press erschienen ist. In 22 Kapiteln beleuchtet das Buch den regulatorischen Rahmen aus unterschiedlichen Perspektiven, darunter quantitative Anforderungen, Risikomanagement, Governance, Nachhaltigkeit, öffentliche Offenlegung und grenzüberschreitend tätige Versicherungsgruppen.