
Der Steuer-Omnibus und seine Auswirkungen auf die europäische Wettbewerbsfähigkeit
Der vorgeschlagene Steuer-Omnibus könnte dazu beitragen, administrative Belastungen zu verringern, Investitionen zu fördern und die Wettbewerbsfähigkeit des Binnenmarkts zu stärken. Bei einer GDV-Veranstaltung in Brüssel diskutierten die Teilnehmenden über die damit verbundenen Herausforderungen: Eine spürbare Vereinfachung wird nicht allein von den auf EU-Ebene vereinbarten Regeln abhängen, sondern auch von deren Umsetzung, der Zusammenarbeit zwischen den nationalen Behörden und der Bereitschaft der Mitgliedstaaten, kurzfristige Kosten für längerfristige Vorteile in Kauf zu nehmen.
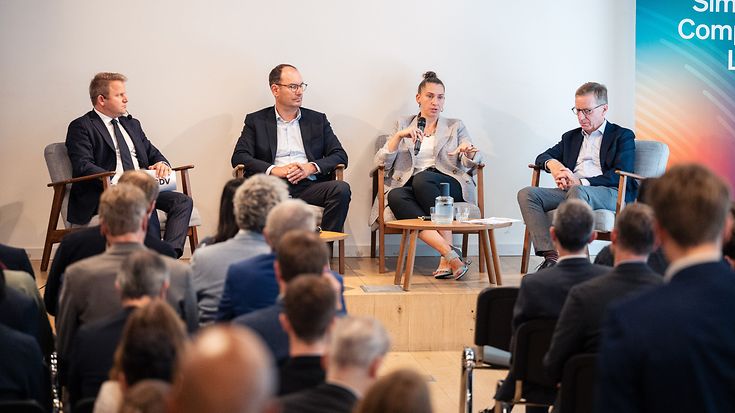
Teilnehmer, von links nach rechts: Florian Wimber (GDV), Holger Engelke (MunichRe), Ioana Diaconescu (Europäische Kommission), Prof. Dr. Michael Hüther (Institut der Deutschen Wirtschaft)
Vereinfachung als Teil der Wettbewerbsagenda
Europa sucht nach Wegen, seine Wettbewerbsfähigkeit zu stärken, Investitionen zu fördern und es Unternehmen zu erleichtern, grenzüberschreitend tätig zu sein und zu wachsen. Die Steuerpolitik ist ein Teil dieser Agenda. Gleichzeitig geht es darum zu prüfen, ob bestehende Regelungen weiterhin ihren Zweck erfüllen.
Die Diskussion machte deutlich, dass Teile des steuerlichen Regelwerks im Laufe der Zeit zunehmend komplex geworden sind. Manche Vorschriften bestehen bereits seit vielen Jahren, während Unternehmen mit sich überschneidenden Anforderungen und mehrfachen Berichtspflichten konfrontiert sein können. Vereinfachung bedeutet daher mehr, als lediglich die Zahl einzelner Vorschriften zu reduzieren. Es geht auch darum, den regulatorischen Rahmen für Unternehmen im Binnenmarkt insgesamt effizienter zu gestalten.
Der Steuer-Omnibus sollte dabei nicht als Lösung für sämtliche Herausforderungen der europäischen Wettbewerbsfähigkeit verstanden werden. Er ist vielmehr ein Baustein einer umfassenderen wirtschaftspolitischen Agenda. Grenzüberschreitende Investitionen zu erleichtern, unnötige Bürokratie abzubauen und das Funktionieren des Binnenmarkts zu verbessern, erfordert Maßnahmen in verschiedenen Politikbereichen.
Doppelbelastungen reduzieren, ohne Schutzmechanismen zu schwächen
Ein wiederkehrendes Thema der Diskussion waren die praktischen Belastungen durch Compliance- und Berichtspflichten. Gerade für grenzüberschreitend tätige Unternehmen könnten einfachere Meldeverfahren und der Abbau von Doppelmeldungen einen spürbaren Unterschied machen.
Gleichzeitig bedeutet Vereinfachung nicht, auf notwendige Schutzmechanismen zu verzichten. In der Diskussion wurde betont, dass Regelungen zur Absicherung tatsächlicher Risiken erhalten bleiben müssen. Zugleich sollte vermieden werden, dass sich Schutzmechanismen derart überlagern, dass ihre Durchsetzung selbst zunehmend schwierig wird. Die Herausforderung besteht daher darin, einen Rahmen zu schaffen, der die Ziele des Steuersystems schützt, ohne unnötige Komplexität zu erzeugen.
Digitalisierung muss grenzüberschreitend funktionieren
Einfachere Regeln sind nur ein Teil der Lösung. Ebenso wichtig ist die Frage, wie diese Regeln administrativ umgesetzt werden.
Die Digitalisierung kann steuerliche Prozesse effizienter und transparenter machen. Ihr Nutzen hängt jedoch wesentlich davon ab, dass Behörden miteinander kommunizieren und Informationen austauschen können. Wenn nationale Systeme nicht wirksam miteinander verknüpft sind, können Unternehmen weiterhin mit Mehrfachmeldungen konfrontiert sein, selbst wenn die Meldeverfahren zunehmend digitalisiert werden.
Die Diskussion unterstrich daher, dass eine Modernisierung der Verwaltung mit Änderungen der EU-Regeln Hand in Hand gehen muss. Steuerverwaltungen entwickeln sich nicht immer im gleichen Tempo wie Unternehmen und Märkte. Der Steuer-Omnibus könnte deshalb auch auf nationaler Ebene Impulse für Verbesserungen geben.
Für Unternehmen, die im gesamten Binnenmarkt tätig sind, ist diese Unterscheidung entscheidend: Bei der Vereinfachung geht es nicht nur darum, was Unternehmen melden müssen, sondern auch darum, wie Informationen erhoben, ausgetauscht und genutzt werden.
Kurzfristige Kosten langfristiger Reformen
Eine der zentralen Herausforderungen besteht darin, dass Vereinfachung zunächst selbst Investitionen erfordern kann. Dies wurde insbesondere mit Blick auf die Mitgliedstaaten deutlich. Regierungen können die Notwendigkeit von Reformen zur Förderung von Investitionen und Wirtschaftswachstum anerkennen und gleichzeitig mit unmittelbaren Haushaltszwängen und Umsetzungskosten konfrontiert sein.
Die Teilnehmenden wiesen darauf hin, dass sich die Vorteile von Reformen möglicherweise erst über einen längeren Zeitraum zeigen und damit über politische Legislaturperioden oder Haushaltszyklen hinausreichen. Maßnahmen, die Europa als Investitionsstandort attraktiver machen, könnten langfristig zum Wachstum von Unternehmen, zu mehr wirtschaftlicher Aktivität und zu höheren Einnahmen beitragen. Diese Effekte könnten jedoch erst mittel- oder langfristig eintreten. Das erschwert die politische Debatte über Reformen, insbesondere wenn die finanziellen Spielräume der Mitgliedstaaten bereits begrenzt sind.
Dieser Aspekt wurde auch in der Diskussion mit dem Publikum aufgegriffen. Dabei wurden mögliche kurzfristige fiskalische Kosten der Vereinfachung den Vorteilen gegenübergestellt, die möglicherweise erst nach mehreren Jahren sichtbar werden. Reformen erfordern daher auch eine längerfristige Perspektive auf Investitions- und Finanzpolitik.
Ein erster Schritt hin zu einem wettbewerbsfähigeren Rahmen
Für die Versicherungswirtschaft wurde der Steuer-Omnibus insbesondere als Chance diskutiert, administrative Belastungen zu reduzieren und die Rahmenbedingungen für grenzüberschreitende Geschäftstätigkeiten zu verbessern. Gleichzeitig wurde die Erwartung geäußert, dass die Vereinfachungsbemühungen über die derzeit vorgeschlagenen Maßnahmen hinausgehen und unter anderem unnötige grenzüberschreitende Melde- und Berichtspflichten adressieren sollten.
Die übergeordnete Botschaft der Diskussion war, dass sich der Erfolg von Vereinfachung letztlich daran messen lassen muss, was bei den Unternehmen in der Praxis ankommt. Klarere Regeln, weniger Doppelmeldungen, eine bessere digitale Zusammenarbeit zwischen Behörden und eine konsistente Umsetzung können dazu beitragen, die Geschäftstätigkeit im Binnenmarkt zu erleichtern.
Der Steuer-Omnibus dürfte nicht das Ende der europäischen Debatte über Vereinfachung sein. Er kann jedoch zu einem wichtigen Test dafür werden, ob sich das Ziel einer stärkeren Wettbewerbsfähigkeit in konkrete Verbesserungen für Unternehmen übersetzen lässt. Wie zum Abschluss der Diskussion deutlich wurde, ist das Paket ein erster Schritt, und dieser erste Schritt muss gelingen, damit weitere Fortschritte folgen können.