
Europas Versicherungsschutzlücke bei Klimarisiken schließen: Prävention, Resilienz und Versicherung
Klimabedingte Naturkatastrophen werden immer häufiger und verursachen zunehmend hohe Schäden. Europa steht damit vor wachsenden Herausforderungen, wenn es darum geht, private Haushalte, Unternehmen und öffentliche Haushalte vor den finanziellen Folgen zu schützen.
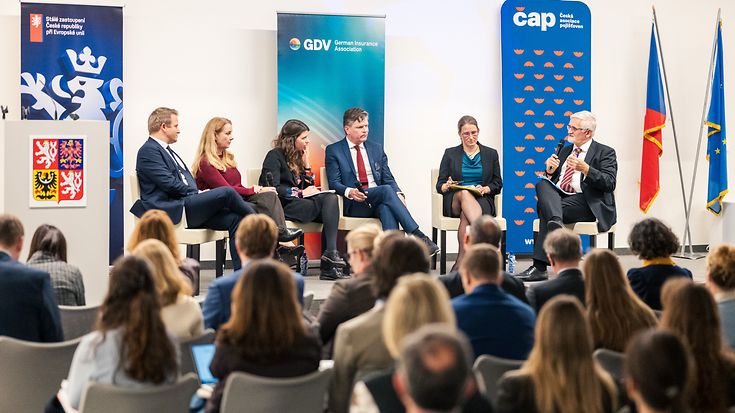
Von links nach rechts: Florian Wimber (GDV), Kamila Šimonová (Allianz Tschechische Republik), Caoimhe Adams (Munich Re), Patrick Hoedjes (EIOPA), Linda Rousová (EZB), and Jan Dusík (Europäische Kommission)
Die zunehmende Häufigkeit und Schwere von Naturkatastrophen stellt die Widerstandsfähigkeit Europas auf die Probe. Überschwemmungen, Stürme, Waldbrände und Hitzewellen können erhebliche wirtschaftliche Schäden verursachen. Allerdings ist nur ein Teil dieser Schäden versichert. Dadurch entstehen beträchtliche finanzielle Risiken für private Haushalte, Unternehmen und den Staat.
Eine zentrale Erkenntnis der Diskussion war, dass Prävention und Versicherung nicht als Alternativen, sondern als sich ergänzende Instrumente betrachtet werden müssen. Während Versicherungen finanziellen Schutz bieten und den Wiederaufbau nach Katastrophen unterstützen, können wirksame Präventionsmaßnahmen Schäden bereits im Vorfeld begrenzen.
Investitionen in Frühwarnsysteme, klimaresiliente Infrastruktur und eine verbesserte Risikobewertung sind daher von entscheidender Bedeutung. Die jüngsten Überschwemmungen in Tschechien haben gezeigt, wie gute Vorbereitung und frühzeitige Warnungen dazu beitragen können, Schäden zu begrenzen. Gleichzeitig verdeutlichten die Zerstörungen an Straßen, Brücken und anderer Infrastruktur, welche hohen Kosten und langen Wiederaufbauzeiten Naturkatastrophen verursachen können.
In der Diskussion wurde zudem betont, dass Klimarisiken stärker in die langfristige Planung einbezogen werden müssen. Dazu gehört, Naturgefahren sowohl bei der Infrastrukturentwicklung und bei Investitionsentscheidungen als auch bei der Ausweisung neuer Baugebiete zu berücksichtigen.
Klimaresilienz ist auch eine wirtschaftspolitische Priorität
Die wirtschaftlichen Folgen klimabedingter Naturkatastrophen gehen weit über die unmittelbaren Sachschäden hinaus. Naturkatastrophen können die wirtschaftliche Aktivität beeinträchtigen, Unternehmen belasten und finanzielle Folgen haben, die noch lange nach dem eigentlichen Ereignis spürbar sind.
Im Rahmen der Veranstaltung vorgestellte Forschungsergebnisse verdeutlichten, dass Extremwetterereignisse die regionale Wirtschaftsleistung langfristig beeinträchtigen können. Versicherungen können dazu beitragen, diese Folgen abzumildern, indem sie privaten Haushalten und Unternehmen eine schnellere Erholung ermöglichen und damit auch die gesamtwirtschaftliche Erholung unterstützen.
Vor diesem Hintergrund wurde der von der Europäischen Kommission angekündigte integrierte Rahmen für Klimaresilienz als wichtiger Schritt hin zu einem besser koordinierten europäischen Ansatz begrüßt. Ziel des Rahmens ist es, die Bewertung und das Management von Klimarisiken in verschiedenen Politikbereichen zu stärken. Dabei kommt der Zusammenarbeit zwischen den europäischen Institutionen, den nationalen Regierungen und weiteren Akteuren eine zentrale Bedeutung zu.
Die Teilnehmenden betonten, dass Klimaresilienz langfristige Investitionen erfordert und als wirtschafts- und finanzpolitische Priorität betrachtet werden sollte. Eine höhere Widerstandsfähigkeit kann dazu beitragen, künftige Schäden zu reduzieren und zugleich bessere Rahmenbedingungen für Investitionen und die Versicherbarkeit von Risiken zu schaffen.
Versicherungsschutz zugänglicher und bezahlbarer machen
Eine weitere zentrale Herausforderung besteht darin, den Versicherungsschutz gegen Naturgefahren auszuweiten. Trotz des wachsenden Bewusstseins für Klimarisiken sind viele private Haushalte und Unternehmen weiterhin nicht oder nur unzureichend versichert.
In der Diskussion wurden verschiedene Ursachen für diese Versicherungsschutzlücke deutlich. Dazu zählen ein mangelndes Bewusstsein für individuelle Risiken, Unsicherheiten über die Kosten einer Versicherung sowie Fragen der Bezahlbarkeit. Verständlichere Versicherungsprodukte und transparente Informationen über Leistungen und Preise könnten Verbraucherinnen und Verbrauchern helfen, fundierte Entscheidungen zu treffen.
Versicherer können zudem wichtige Anreize für Präventionsmaßnahmen setzen. Eine risikogerechte Prämiengestaltung und geeignete finanzielle Anreize können dazu beitragen, dass private Haushalte und Unternehmen ihre individuelle Gefährdung besser einschätzen und Maßnahmen zum Schutz ihres Eigentums ergreifen.
Die Bezahlbarkeit bleibt jedoch eine zentrale Herausforderung, insbesondere in Regionen mit hohen Klimarisiken. Diskutiert wurde daher, inwiefern öffentlich-private Partnerschaften dazu beitragen können, Versicherungsschutz breiter zugänglich zu machen. Gleichzeitig wurde deutlich, dass auch solche Modelle kein Allheilmittel sind.
Auch unterschiedliche nationale Ansätze, darunter Pflichtversicherungssysteme, wurden erörtert. Solche Modelle können zwar dazu beitragen, die Versicherungsabdeckung zu erhöhen und Risiken auf eine breitere Basis zu verteilen. Die Diskussion zeigte jedoch, dass es keine allgemeingültige Lösung gibt. Unterschiede zwischen den nationalen Versicherungsmärkten, den jeweiligen Risikoprofilen und den bestehenden Absicherungssystemen müssen berücksichtigt werden.
Bessere Daten und stärkere Zusammenarbeit sind entscheidend
Verlässliche Daten und eine fundierte Risikomodellierung sind wesentliche Voraussetzungen für wirksame Prävention und die Entwicklung geeigneter Versicherungslösungen.
Für Behörden, Versicherer und Finanzinstitute ist es entscheidend zu verstehen, wie sich Klimarisiken entwickeln, wo sie besonders ausgeprägt sind und welche Auswirkungen sie auf unterschiedliche Wirtschaftsbereiche haben können. Ein verbesserter Datenaustausch und der Einsatz digitaler Instrumente können präzisere Risikobewertungen und fundiertere Entscheidungen ermöglichen.
Auf europäischer Ebene wurde auch die von der Europäischen Kommission angekündigte Climate Insurance Alliance als möglicher Ansatz diskutiert, um relevante Akteure zusammenzubringen und eine breitere gemeinsame Grundlage für den Umgang mit Klimarisiken zu schaffen. Die Initiative könnte die Zusammenarbeit verbessern, einen fundierten Umgang mit Risiken fördern und neue Möglichkeiten zur Ausweitung des Versicherungsschutzes aufzeigen.
Gleichzeitig machen Klimarisiken nicht an nationalen Grenzen halt. Grenzüberschreitende Herausforderungen wie Flusshochwasser erfordern eine enge Abstimmung zwischen den EU-Mitgliedstaaten und einen stärker integrierten Ansatz beim Risikomanagement.
Die Diskussion unterstrich daher die Bedeutung der Zusammenarbeit auf europäischer, nationaler und lokaler Ebene. Behörden, Versicherer, Finanzinstitute und weitere Akteure tragen gemeinsam Verantwortung dafür, die Widerstandsfähigkeit gegenüber Klimarisiken zu stärken.
Öffentlich-private Partnerschaften könnten insbesondere dort einen wichtigen Beitrag leisten, wo Risiken nicht allein von der Versicherungswirtschaft getragen werden können. Während Versicherer finanziellen Schutz, Risikoexpertise und Anreize zur Prävention bieten können, bleibt der Staat insbesondere bei der Infrastrukturplanung, bei Anpassungsmaßnahmen und bei der Bewältigung von Herausforderungen rund um die Bezahlbarkeit unverzichtbar.
Auf dem Weg zu einem widerstandsfähigeren Europa
Um die Versicherungsschutzlücke bei Klimarisiken in Europa zu schließen, reicht es nicht aus, lediglich die Zahl der Versicherungsverträge zu erhöhen. Vielmehr gilt es, Risiken bereits vor dem Eintritt von Naturkatastrophen zu reduzieren, einen breiten Zugang zu finanzieller Absicherung zu ermöglichen und die Voraussetzungen für eine schnellere Erholung nach unvermeidbaren Schäden zu schaffen.
Der integrierte Rahmen für Klimaresilienz der Europäischen Kommission bietet die Chance, diese Ziele voranzubringen. Damit aus den europäischen Ambitionen konkrete Maßnahmen werden, braucht es jedoch eine kontinuierliche Zusammenarbeit, langfristige Investitionen und eine klare Verteilung der Verantwortlichkeiten zwischen öffentlichem und privatem Sektor.
Die Diskussion machte deutlich: Ein widerstandsfähigeres Europa braucht sowohl wirksame Prävention als auch einen breiten und bezahlbaren Versicherungsschutz. Weder der Staat noch die Versicherungswirtschaft können die wachsenden Herausforderungen des Klimawandels allein bewältigen. Eine engere Zusammenarbeit sowie die bessere Nutzung von Risikodaten, finanziellen Anreizen und gemeinsamem Fachwissen werden entscheidend sein, um Europas Bürgerinnen und Bürger, Unternehmen und Volkswirtschaften wirksam zu schützen.