
Staatsschulden werden zum wirtschaftlichen und geopolitischen Risiko
Europas Schulden steigen, die Zinslast wächst und neue Krisen könnten die öffentlichen Haushalte überfordern. Darüber diskutierten Experten auf einer GDV-Konferenz in Berlin.
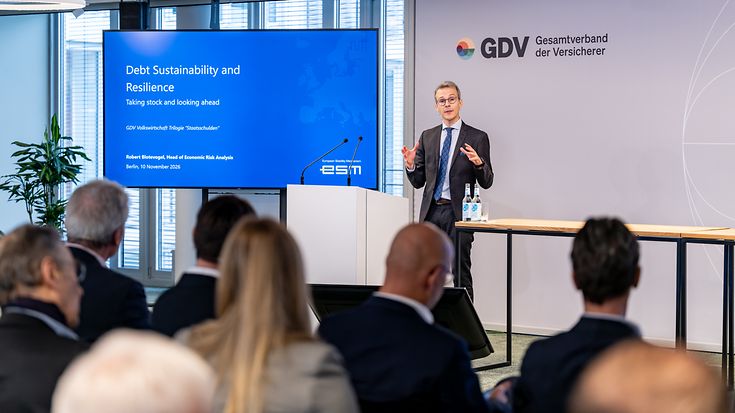
Europas Staaten müssen immer mehr Geld aufbringen: für Verteidigung, Infrastruktur, Renten und Gesundheit. Gleichzeitig steigen ihre Schulden. Nach Angaben von Eurostat lag die Schuldenquote im Euroraum im zweiten Quartal 2026 bei 88,8 Prozent der Wirtschaftsleistung, nach 87,3 Prozent ein Jahr zuvor. Höhere Zinsen verteuern zudem die Finanzierung.
Vor diesem Hintergrund weist der Europäische Stabilitätsmechanismus (ESM) auf schwindende finanzielle Spielräume hin. Robert Blotevogel, Acting Head of Economic Risk Analysis beim ESM, verwies auf der zweiten volkswirtschaftlichen Konferenz des GDV darauf, dass die Europäische Kommission für 2027 für den Euroraum ein Haushaltsdefizit von 3,5 Prozent erwarte.
Vor allem hochverschuldete Staaten verfügten damit über weniger Spielraum, um auf neue Krisen zu reagieren. Aufgabe des nach der Eurokrise gegründeten ESM ist es, genau solchen Krisen entgegenzuwirken und im Fall der Fälle Staaten mit Bürgschaften und Krediten unter die Arme zu greifen.
Krisen könnten die Schulden weiter nach oben treiben
Besonders unvorteilhaft wäre laut Blotevogel das Zusammentreffen mehrerer Schocks. Eine Eskalation im Nahen Osten könnte Energiepreise und Inflation weiter antreiben. Eine größere Korrektur von US Vermögenswerten, etwa durch enttäuschte Erwartungen an künstliche Intelligenz, könnte zugleich die Weltwirtschaft belasten. Einen Vorgeschmack davon erhielten Anleger bereits in den vergangenen Tagen, als Technologiewerte an den US-Börsen deutlich nachgaben.
Einem vom ESM entworfenen Risikoszenario zufolge droht in einem solchen Fall eine Rezession bei gleichzeitig steigender Inflation. Sinkende Steuereinnahmen, höhere Ausgaben und steigende Finanzierungskosten würden die Staatshaushalte zusätzlich unter Druck setzen.
Auch Investoren beobachten die Entwicklung zunehmend kritisch. Laut einer ESM-Befragung gehört die Tragfähigkeit öffentlicher Schulden inzwischen zu den wichtigsten Risiken für europäische Staatsanleihen. Wächst das Misstrauen, verlangen Anleger höhere Renditen und verschärfen damit die Finanzierungsprobleme der betroffenen Staaten. Eine glaubwürdige Fiskalpolitik mit einem klaren Bekenntnis, die Nachhaltig der Staatsfinanzen zu sichern, ist in diesem Umfeld der beste Schutz.
Europas Gläubigerposition als geopolitischer Hebel
Dass Staatsanleihen längst auch eine geopolitische Dimension haben, verdeutlichte der Ökonom Farzad Saidi, der an der Universität Bonn und dem Kiel Institut für Weltwirtschaft lehrt. Seine These: Europa verfügt gegenüber den USA über einen bislang unterschätzten finanziellen Hebel.
Europäische Investoren halten nach Saidis Berechnungen US-Wertpapiere im Wert von rund 9,6 Billionen Dollar. Umgekehrt sind US-Anleger mit etwa 6,4 Billionen Dollar in Europa investiert. Besonders interessant sei die Regulierung amerikanischer Staatsanleihen.
Diese genössen bei europäischen Banken und Versicherern bislang eine privilegierte Behandlung. Banken müssen sie grundsätzlich nicht mit risikogewichtetem Eigenkapital unterlegen, bei Versicherern fallen keine Kapitalanforderungen für das Spreadrisiko an.
Saidi stellt infrage, ob diese Sonderstellung angesichts einer US-Schuldenquote von mehr als 120 Prozent und mehrfacher Herabstufungen durch Ratingagenturen noch gerechtfertigt ist. Sein Vorschlag: US-Staatsanleihen sollten regulatorisch wie die Anleihen eines Staates mit A-Rating behandelt werden. Dadurch würden sie für europäische Finanzinstitute kapitalintensiver. Nach Berechnungen Saidis könnte die Nachfrage europäischer Versicherer, Banken und Pensionsfonds so über zehn Jahre um rund 200 Milliarden Dollar sinken.
Die Folge wären nach ihren Modellrechnungen um etwa 11 bis 14 Basispunkte höhere US-Anleiherenditen und zusätzliche Zinskosten für den amerikanischen Staat von jährlich 33 bis 42 Milliarden Dollar. Dabei handelt es sich um ein theoretisches Szenario, nicht um eine angekündigte Regulierungsmaßnahme.
Staatsanleihen rücken für Versicherer in den Fokus
Für die Versicherungswirtschaft sind beide Perspektiven relevant. Staatsanleihen bilden einen wichtigen Bestandteil ihrer langfristigen Kapitalanlagen. Steigende Renditen und veränderte Risikoprämien beeinflussen deren Bewertung. Eine Änderung der regulatorischen Behandlung von US-Staatsanleihen könnte darüber hinaus unmittelbare Folgen für die Kapitalanforderungen und Anlageentscheidungen haben.
Während der ESM vor den Folgen wachsender Verschuldung für Europas Krisenfestigkeit warnt, zeigt Saidis Analyse, dass die Regeln für Staatsanleihen auch die internationalen Kräfteverhältnisse beeinflussen können. Für Europas Finanzpolitik bleibt damit eine zentrale Aufgabe: Es müssen die notwendigen Investitionen etwa in Infrastruktur und Bildung ermöglicht werden, ohne die Tragfähigkeit der öffentlichen Haushalte und das Vertrauen der Kapitalmärkte zu gefährden.