Versicherungsbranche ist KI-Branche: GDV stellt Positionierung beim „Zukunftsdialog“ in Hamburg vor
Die Versicherungswirtschaft gestaltet als Vorreiter den digitalen Wandel aktiv mit und fordert dafür einen innovationsfreundlichen Rechtsrahmen. Das hat der GDV bei der Vorstellung seines Positionspapiers „Künstliche Intelligenz in der Versicherungswirtschaft“ deutlich gemacht.
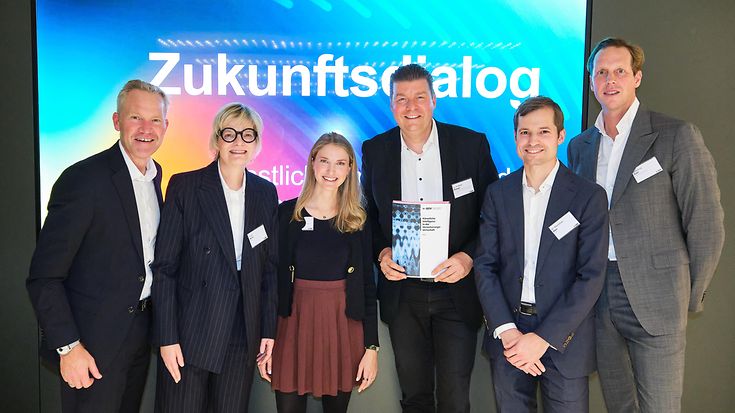
Mark Klein, Chief Digital Officer, ERGO, Karen Bartel, Leiterin Recht, GDV, Nina Mayer, Principal, Earlybird Venture Capital, Dr. Andreas Dressel, Finanzsenator der Freien und Hansestadt Hamburg, Dr. Maximilian Eber, Co-Founder und CPTO, Taktile, sowie Johannes Rath, Vorstandsmitglied, Signal Iduna Gruppe (v.l.n.r.), beim GDV-Zukunftsdialog „KI in der Versicherungswirtschaft“.
KI beschleunigt schon heute Prozesse, warnt frühzeitig vor Wetterrisiken, erkennt Betrugsmuster und schafft Kapazitäten für komplexe Fälle, während der Mensch Kontrolle und Verantwortung behält. Damit gute Anwendungen noch schneller bei den Kundinnen und Kunden ankommen, wünscht sich der Verband einen innovationsfreundlichen Rechtsrahmen: Bestehende Regeln aus KI-Verordnung, DSGVO und DORA sollten zunächst evaluiert und vereinfacht werden, bevor neue hinzukommen.
Auf dem Podium des „GDV-Zukunftsdialogs“ am 8. Oktober in Hamburg diskutierten Hamburgs Finanzsenator Dr. Andreas Dressel, Mark Klein, Chief Digital Officer, ERGO, Nina Mayer, Principal, Earlybird Venture Capital, und Dr. Maximilian Eber, Co-Founder und CPTO, Taktile. Den Austausch moderierte Johannes Rath, Vorstand der Signal Iduna.
60 Millionen Seiten Post erreichen allein einen großen Krankenversicherer im Jahr, berichtete Mark Klein, Vorsitzender des GDV-Ausschusses Digitalisierung. Ohne KI lasse sich das kaum sauber bearbeiten. Sein Fazit deckt sich mit dem ersten Leitsatz des Papiers: „Die Versicherungswirtschaft ist KI-Branche." Das Geschäftsmodell ist dokumentenbasiert, datenorientiert und kommunikationsstark. Hinzu kommen der demografische Wandel, aufgrund dessen Erfahrungswissen verloren geht, sowie wachsende Erwartungen der Kunden an Tempo und Erreichbarkeit. Ein Hagelschauer genüge und am nächsten Morgen lägen tausende Schadenmeldungen vor.
KI ist angekommen
„Die Phase des Experimentierens ist vorbei." So steht es im Papier. KI leitet Kundenanfragen schneller und zielgenauer an die richtigen Ansprechpartner. Fehlerhafte und zeitintensive Zuweisungen lassen sich dadurch um bis zu 40 Prozent reduzieren, bei Risikovoranfragen sinkt die Bearbeitungszeit um bis zu 40 Prozent. KI-Tools filtern in Sekunden relevante Informationen aus langlaufenden Vertragsdokumenten. Sie warnen frühzeitig vor Wetterrisiken, damit Schäden im besten Fall gar nicht erst entstehen, und erkennen Betrugsmuster. Das schützt die ehrlichen Beitragszahler und stärkt das Solidarsystem.
Bei aller Technik bleibt der Mensch im Mittelpunkt. Die finale Verantwortung und Kontrolle liegen in menschlicher Hand. Wird ein Schaden abgelehnt, prüft ein Mensch, bei schweren Fällen und Grundsatzentscheidungen wie der Altersvorsorge bleibt die persönliche Beratung zentral.
Der Rechtsrahmen hält nicht Schritt
Der GDV plädiert für ein Innehalten: Bevor neue Regeln eingeführt werden, sollten die bestehenden evaluiert, angepasst und vereinfacht werden, insbesondere die Überschneidungen und Mehrfachanforderungen aus KI-Verordnung, DSGVO und DORA. Bestehende Lücken sollten punktuell geschlossen werden.
Drei konkrete Forderungen stehen im Mittelpunkt. Erstens muss die Nutzung von Daten für das Training fairer und diskriminierungsfreier KI-Systeme rechtssicher möglich sein. Die sehr restriktive Auslegung der DSGVO bei Gesundheitsdaten behindert nach Auffassung des Verbands die Entwicklung hochwertiger Anwendungen. Eine Zahnarztrechnung gehört nicht in dieselbe Risikoklasse wie eine Krebsdiagnose. Zweitens sollen vollautomatisierte Entscheidungen bei standardisierten, regelgebundenen und risikoarmen Vorgängen unionsweit einheitlich zulässig sein. Das beschleunigt Prozesse und schafft Kapazitäten für komplexe Schadenfälle. Drittens sollen etablierte statistische Verfahren nicht als KI eingestuft werden. Klein warnte, dass sonst Tarifmodelle in der Lebens- und Krankenversicherung Hochrisikoanwendungen mit hohem Dokumentationsaufwand würden. Karen Bartel, Leiterin Recht des GDV, wies darauf hin, dass seit zwei Jahren darüber diskutiert werde, was nach der KI-Verordnung überhaupt als KI gilt.
Politik signalisiert Unterstützung
Hamburgs Finanzsenator Dr. Andreas Dressel unterstützte das Anliegen einer innovationsfreundlichen Regulierung. Das europäische Datenschutzrecht sei in Deutschland an vielen Stellen noch ergänzt worden, sagte er, und Vereinfachungen dürften nicht durch neue Auflagen an anderer Stelle ausgehebelt werden. Verbraucherschutz, Rechtssicherheit und Innovationsfähigkeit seien auszubalancieren und nicht gegeneinander auszuspielen. Aus Kundensicht wünsche er sich bei Grundsatzentscheidungen weiter ein Gespräch mit einem Menschen, bei einfachen Vorgängen dagegen schnelle Abwicklung, am besten über Nacht. Hamburg wolle die Anliegen der Branche auch nach Berlin tragen.