Cyberangriffe auf Supermärkte: Warum Unternehmen ihren Versicherungsschutz prüfen sollten
Hacker manipulieren europaweit Kühlanlagen und verursachen hohe Schäden. Ob verdorbene Waren versichert sind, hängt von der vereinbarten Deckung ab.
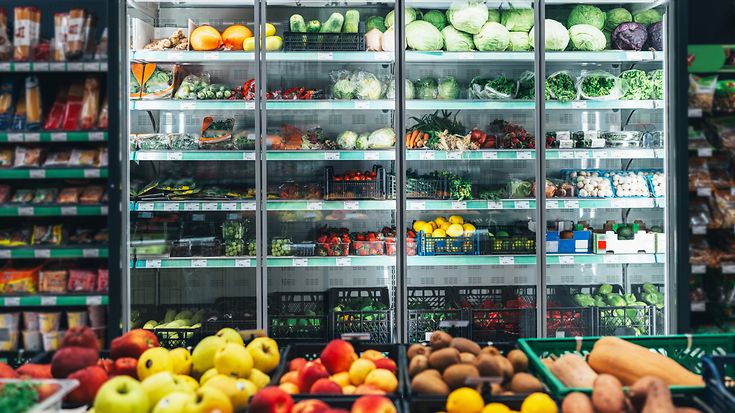
Die jüngsten Cyberangriffe auf Kühlsysteme europäischer Supermärkte zeigen, wie schnell digitale Sicherheitslücken zu wirtschaftlichen Schäden führen können. Anfang November manipulierten Hacker Kühl- und Gefrieranlagen in mehreren europäischen Ländern, darunter Deutschland, Belgien und Schweden. Nach bisherigen Berichten wurden in einzelnen Fällen Temperaturen von bis zu 50 Grad Celsius eingestellt. In der Folge mussten große Mengen verdorbener Lebensmittel entsorgt werden. Bereits im Oktober waren hunderte Supermärkte in Frankreich betroffen.
Vor diesem Hintergrund rät der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) Unternehmen, neben ihrer IT-Sicherheit auch ihren Versicherungsschutz zu überprüfen. Nach den unverbindlichen GDV-Musterbedingungen zur Cyberrisiko-Versicherung sind Schäden an verdorbenen Waren als Sachschäden grundsätzlich nicht versichert. Individuell vereinbarte Deckungen können jedoch auch solche Schäden erfassen.
Cyberversicherung kann Kosten der Schadenbewältigung übernehmen
„Eine Cyberversicherung kann bei der Bewältigung des Angriffs helfen“, sagt GDV-Hauptgeschäftsführer Jörg Asmussen. „Sie kann je nach Vertrag und unter den vereinbarten Voraussetzungen beispielsweise Kosten für IT-Forensik, die Wiederherstellung betroffener Daten und die Entfernung von Schadsoftware übernehmen.“
Auch Ertragsausfälle infolge einer unmittelbar durch den Cybervorfall verursachten Betriebsunterbrechung können gedeckt sein. Davon zu unterscheiden sind der Warenverderb selbst und die unmittelbar daraus resultierenden wirtschaftlichen Einbußen.
Nur rund fünf Prozent der Unternehmen in Deutschland verfügen derzeit über eine Cyberversicherung. Angesichts der angespannten Sicherheitslage unterstreicht dies die Bedeutung eines umfassenden Risikomanagements, das technische Vorsorge und die Prüfung des bestehenden Versicherungsschutzes miteinander verbindet.
Die unverbindlichen GDV-Musterbedingungen zur Cyberrisiko-Versicherung sehen grundsätzlich Versicherungsschutz für Vermögensschäden, nicht jedoch für Sachschäden vor. Ob Sach- und Technische Versicherungen bei einer Manipulation der Kühltemperatur leisten, lässt sich hingegen nicht pauschal beantworten. Entscheidend sind die jeweils versicherten Gefahren, die konkreten Vertragsbedingungen und mögliche Ausschlüsse für Cyberereignisse. Ein vorheriger Sachschaden am Kühlgerät ist dabei nicht in allen Deckungskonzepten Voraussetzung.
Je nach Versicherer und Vertrag können individuelle Deckungserweiterungen angeboten werden. Dazu gehören spezielle Sachschadenklauseln in Cyberpolicen sowie Kühlgutversicherungen oder entsprechende Erweiterungen der Sach- und Technischen Versicherung. Ob verdorbene Waren ersetzt werden, hängt dann vom vereinbarten Versicherungsschutz ab.
Fernzugänge absichern, Kühltechnik vom Netzwerk trennen
Neben dem passenden Versicherungsschutz kommt es auf die technische Vorsorge an. Unternehmen sollten insbesondere Fernwartungszugänge durch sichere Authentifizierungsverfahren schützen, Software regelmäßig aktualisieren und eine geeignete Netzwerksegmentierung für die Steuerung ihrer Kühlanlagen prüfen. Welche konkreten Sicherheitsmaßnahmen Voraussetzung für den Versicherungsschutz sind, richtet sich nach den jeweiligen vertraglichen Vereinbarungen.
„Wer Kühlanlagen aus der Ferne steuern kann, muss diese Zugänge besonders schützen. Unternehmen sollten zudem prüfen, ob ihre Policen neben den IT-Kosten auch Schäden an der Ware abdecken“, sagt Asmussen.
Versicherte Cyberangriffe verursachten in Deutschland 2025 laut GDV-Statistik Schäden von knapp 200 Millionen Euro. Der durchschnittliche Schaden lag bei rund 43.200 Euro.