Zur Suche
© Marcus Woodbridge / Unsplash

Dossier: Naturgefahren

Naturkatastrophen sind kein neues Phänomen. Neu ist ihre Intensität. Der Klimawandel verschiebt die Maßstäbe. Was früher als Jahrhundertereignis galt, kehrt heute im Jahrzehntrhythmus wieder. Für Deutschland bedeutet das mehr Dürren, mehr Hitzewellen, mehr Starkregen und wachsende Schäden. Für Wirtschaft, Infrastruktur und private Haushalte stellt das eine wachsende Belastung dar, auf die Politik und Gesellschaft gemeinsam Antworten finden müssen.

09.10.2026
Naturgefahrenreport 2026

Risiken besser verstehen Link kopieren

Ein Deich hält dem Hochwasser stand. Eine Stadt kann Starkregen aufnehmen. Ein Keller bleibt trocken. Was im Ernstfall schützt, wurde lange vorher geplant. Der Klimawandel macht diese Vorbereitung dringlicher. Sturzfluten, Starkregen, Hitze, Sturm und Hagel bedrohen Gebäude, Fahrzeuge, Infrastruktur, Industrie und Landwirtschaft. Entscheidend ist, wie gut wir vorbereitet sind und wie wir handeln, wenn aus einem Risiko eine Krise wird.

Im Ernstfall müssen Zuständigkeiten geklärt, Hilfswege eingespielt und Informationen verlässlich sein. Feuerwehr und Katastrophenschutz tragen dazu ebenso bei wie Unternehmen, Vereine und Menschen vor Ort. Auch nach dem Ereignis ist die Arbeit nicht getan. Beim Wiederaufbau entscheidet sich, ob wir Erfahrungen nutzen und künftige Schäden verringern. Diesen Weg – von der Vorbereitung über die Bewältigung bis zum Wiederaufbau – zeichnet der erste Teil des Reports nach.

Die veränderte Gefahrenlage fordert auch die Versicherungswirtschaft. Prävention begrenzt Schäden und trägt dazu bei, dass Risiken versicherbar und bezahlbar bleiben. Dafür müssen alle ihren Teil beitragen. Menschen und Unternehmen können selbst vorsorgen. Bund, Länder und Kommunen müssen bei Hochwasserschutz, Planung und Klimaanpassung handeln. Bei extremen Katastrophen braucht es zudem eine begrenzte Risikoteilung zwischen Versicherern und Staat. Wie Versicherbarkeit auch bei steigenden Risiken erhalten werden kann, gehört zu den zentralen Fragen dieses Reports.

Externer Inhalt

Zum Einblenden des externen Inhalts bitte anklicken. Mit Anklicken stimmen Sie zu, dass Daten an Drittanbieter wie bspw. Google, Facebook, Twitter, Instagram übertragen werden. Weitere Informationen finden Sie in unserer Datenschutzerklärung.

Externen Inhalt anzeigen Cookie Einstellungen anpassen

Antworten findet der Report auch außerhalb Deutschlands. Auf den Kanarischen Inseln, in Dänemark und in der Schweiz zeigen Erfahrungen mit Vulkanausbrüchen, Starkregen und Überschwemmungen, wie Städte und Regionen Vorsorge organisieren. Was sich übertragen lässt, hängt von den Bedingungen vor Ort ab. Der Austausch über Grenzen und Branchen hinweg erweitert auch unsere Möglichkeiten, auf Naturgefahren zu reagieren.

Die Schadenbilanz 2025 fällt mit rund 2 Mrd. Euro für versicherte Naturgefahrenschäden vergleichsweise glimpflich aus. Doch ein ruhiges Schadenjahr bedeutet nicht, dass die Risiken zurückgehen. Das zeigen auch die Hitzetage. In den 1960er-Jahren waren es in Deutschland im Schnitt etwa vier Tage pro Jahr mit mehr als 30 Grad, im Sommer 2026 bereits rund 22. Mit der Erwärmung steigen die Risiken durch Hitze und Extremwetter.

Für bessere Vorsorge brauchen wir verlässliches Wissen. Der GDV erfasst seit vielen Jahren Daten zu versicherten Schäden durch Naturgefahren. Sie zeigen, wo Schäden entstehen und wie sich Risiken entwickeln. Sie helfen, künftige Szenarien zu modellieren und Schutzmaßnahmen zu planen. Entscheidend ist, dass dieses Wissen in Entscheidungen einfließt.

Der Klimawandel verschärft viele Naturgefahren. Wie schwer ihre Folgen uns treffen, können wir beeinflussen – durch rechtzeitige Vorsorge und indem wir aus vergangenen Krisen lernen. Der Naturgefahrenreport 2026 soll helfen, Risiken besser zu verstehen und Verantwortung zu übernehmen, bevor die nächste Krise eintritt.
Wissenschaftliche Perspektive

Deutschland muss sich auf heftigere Unwetter und Naturgefahren einstellen Link kopieren

Der aktuelle IPCC-Sachstandsbericht sagt für Europa extreme Hitze und Wasserknappheit, vor allem aber Überflutungen voraus.

Starkregen und Überschwemmungen: 2021 haben die deutschen Versicherer mit 12,6 Milliarden Euro das höchste Schadenaufkommen für Naturgefahren ihrer Geschichte verzeichnet. Das Jahr war geprägt durch eine Serie von Unwettern im Juni mit schwerem Hagel und vor allem durch die Juli-Flut mit allein 8,5 Mrd. Euro versichertem Schaden. Großflächige Überschwemmungen gab es zuletzt immer häufiger, etwa 2002 und 2013, aber auch lokale Hochwasser wie 2014 in Münster oder 2016 in Simbach am Inn und Braunsbach. Fakt ist: Jeder Ort in Deutschland ist von Starkregen betroffen. Fällt er auf bebaute Flächen oder in der Nähe besiedelter Gebiete, kann er enorme Schäden anrichten.

Hitze und Dürre: 2022 hingegen ist ein überdurchschnittliches Dürre- und Hitzejahr. Es gab mehr heiße Tage über 30 Grad als im Gesamtjahresdurchschnitt von 11,1 Tagen der vergangenen zehn Jahre. Daneben wurden Rekordtemperaturen von bis zu 40 Grad Celsius gemessen. Die Folgen sind dramatisch: Überall fehlt Wasser, die Flusspegel sinken, es kommt zu schweren Waldbränden. Bleibt der Regen aus, hat dies auch Folgen für die Landwirtschaft und die Ernteerträge. Der Trend ist dabei eindeutig: Hitzetage nehmen seit den 1980er Jahren dramatisch zu, wie eine Auswertung im Auftrag des Gesamtverbandes der Deutschen Versicherungswirtschaft zeigt.

Deutschland muss sich auf mehr Naturgefahren und Wetterextreme einstellen und Strategien entwickeln, um Menschen, Sachwerte und Infrastruktur langfristig zu schützen. 

Branchen-Perspektive

Versicherer können Risiken von Naturgefahren einschätzen Link kopieren

Versicherer müssen die Risiken von Naturgefahren und Wetterextremen sehr genau kennen. Auf Basis langjähriger Schadenstatistiken berechnen sie Schadenwahrscheinlichkeit und mögliche Schadenhöhen und kalkulieren so ihre Versicherungsprodukte. Zugleich blicken Versicherer aber auch nach vorne, um Entwicklungen zu antizipieren.

Durch wissenschaftliche Studien und Untersuchungen erlangen Versicherer ein besseres Verständnis darüber, wo und wann Naturgefahren auftreten und welche Schäden sie verursachen. So zeigt eine Untersuchung zu Starkregen mit dem Deutschen Wetterdienst, dass das Ausmaß von Starkregenschäden an Gebäuden wesentlich von ihrer Lage abhängt. Zudem wurde ermittelt, wo in Deutschland die meisten Gebäude stehen, die durch ihre geografische Lage durch unwetterartige Regenfälle hoch gefährdet sind.

Das Überschwemmungs- und Starkregenrisiko können Versicherer für jede Adresse in Deutschland sehr gut mit dem Geo-Informationssystem ZÜRS Geo ermitteln. In das System wurden Geoinformationen von insgesamt über 22 Millionen Adressen eingespeist.

Ihr umfangreiches Wissen zu den Schäden durch Naturgefahren stellen Versicherer Immobilienbesitzer/-innen und Mieter/-innen unter anderem mit dem Naturgefahren-Check zur Verfügung. Mit dem Online-Tool erhalten sie eine erste Einschätzung, wie hoch ihre persönliche Gefährdung durch Naturgefahren ist und welche Präventionsmaßnahmen an ihrem Haus notwendig und sinnvoll sind.

Zur Absicherung von Naturgefahren ist eine Elementarschadenversicherung notwendig. Sie schützt Eigentümer/-innen und Mieter/-innen vor den finanziellen Folgen von Naturereignissen. Versichert sind in der Regel Schäden durch: Starkregen/ Überschwemmung/Rückstau, Hochwasser, Schneedruck, Lawinen/Erdrutsch, Erdsenkung, Erdbeben und Vulkanausbruch. Bislang sind jedoch nur etwa die Hälfte der Gebäude in Deutschland ausreichend gegen Naturgefahren versichert.

Doch Versicherungsschutz allein reicht nicht aus. Um in Zukunft weitere Katastrophen zu vermeiden, Schäden zu mindern und langfristig bezahlbaren Versicherungsschutz aufrecht zu erhalten, muss sich Deutschland  mit Schadenprävention auf allen Ebenen den Klimafolgen anpassen. Anderenfalls werden weitere Katastrophen folgen, die Leben gefährden und eine Spirale aus steigenden Schäden und steigenden Versicherungsprämien in Gang setzen.

Verbraucher-Perspektive

Wie sich Hausbesitzer/-innen auf Naturgefahren einstellen können Link kopieren

Viele Hausbesitzer/-innen unterschätzen nach wie vor ihr eigenes Risiko. Trotz der großen Flutereignisse der letzten Jahre glauben viele nicht, selbst je von einer Überflutung betroffen zu sein und vernachlässigen Prävention und Versicherungsschutz. Häufig ist nicht bekannt, dass ihre Wohngebäudeversicherung zwar vor Feuer und Sturm, jedoch nicht bei Naturgefahren einspringt.

Jedem zweiten Hausbesitzer fehlt der entscheidende Zusatzbaustein für weitere Naturgefahren, die so genannte  Elementarschadenversicherung. Hausbesitzer/-innen und Mieter/-innen können sich damit gegen die finanziellen Folgen von Schäden durch Naturkatastrophen absichern. Genauso wichtig, wie eine Elementarversicherung ist Prävention, um das eigene Haus vor Naturkatastrophen zu schützen, Schäden zu verhindern und das Haus klimafit zu machen. Wer neu baut, sollte den Schutz vor Sturm, Hagel, Starkregen und Überschwemmung mit denken und beispielsweise nur Baumaterialien verwenden, die Naturkatastrophen standhalten. Erhöhte Eingänge und Barrieren am Grundstückseingang und Rückstauventile widerstehen Starkregen und Hochwasser. Begrünte Dächer und Fassaden mindern an heißen Tagen die Hitze, sie speichern zudem bis zu 80 Prozent Regenwasser und verdunsten es langsam wieder. Das entlastet die Kläranlagen und sorgt für ein ausgeglicheneres Klima. Zudem produzieren sie Sauerstoff und die verschmutzte Luft wird gefiltert. Auch bestehende Häuser lassen sich nachrüsten.

Bevor es an die Umsetzung der Präventionsmaßnahmen geht, sollte ein Risikocheck des Hauses durchgeführt werden.

Risi­kocheck für das Haus

  • Welche Schäden haben Unwetter in meiner Region verursacht? 
    Informationen dazu liefert der adressgenaue Hochwasser-Check der GDV. Für eine detaillierte Analyse empfiehlt sich der Blick aufs und ins Gebäude selbst – und ein Gespräch mit den Versicherungsfachleuten.
  • Check bei Starkregen: Liegt das Gebäude am niedrigsten Punkt des Geländes? Sind Keller und Erdgeschoss ausreichend vor eindringendem Wasser geschützt?
  • Bei Sturm/Hagel: Sind Bäume in Gebäudenähe? Sind Solaranlagen, Dachvorstände, Fassade ausreichend geschützt? Ist das Dach intakt?

Grundsätzlich: Verfügt das Haus über eine Wohngebäude- und eine Hausratversicherung und zusätzlich über eine erweiterte Elementarversicherung für beide?

Daten-Perspektive

Naturgefahren: Forschungsprojekt der Versicherer Link kopieren

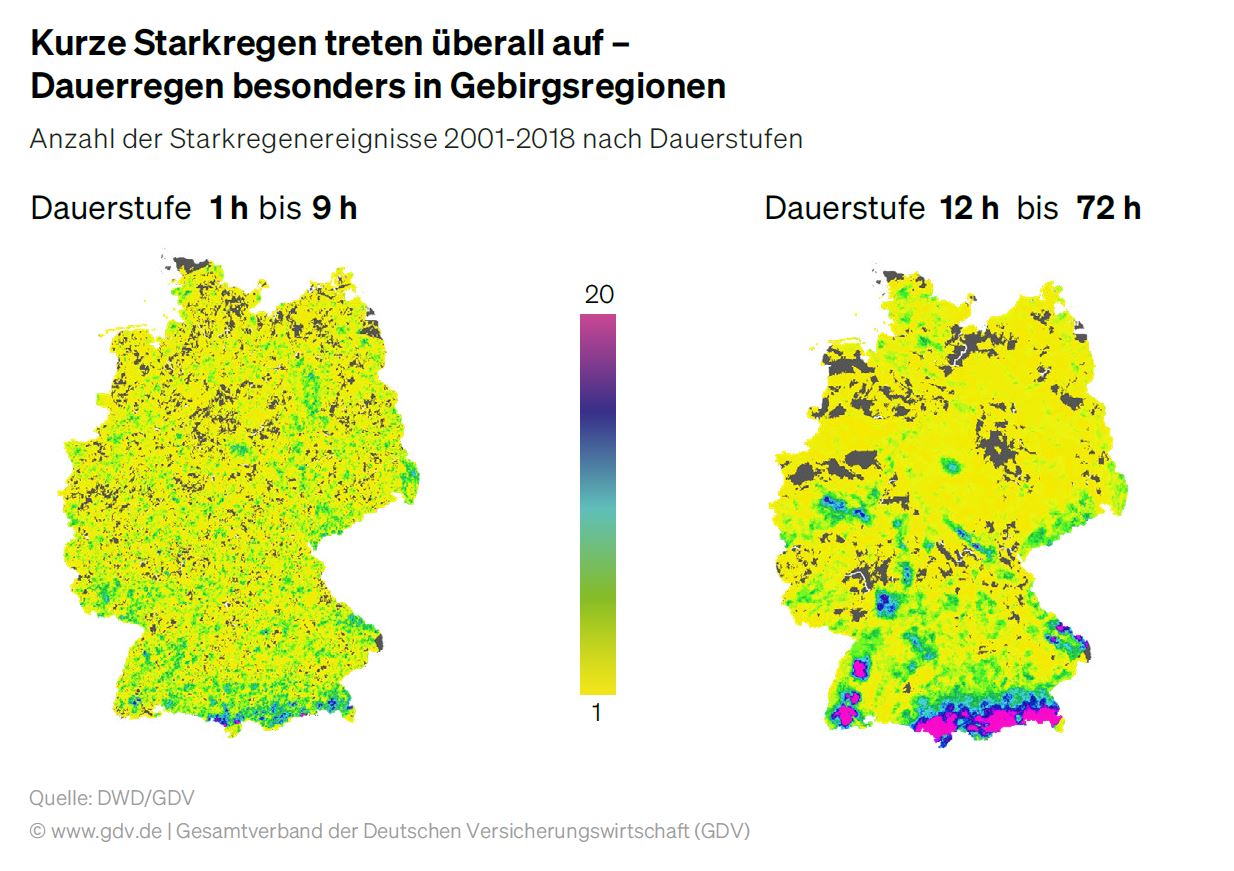
Versicherer müssen die Risiken, die sie versichern genau kennen. Zum besseren Verständnis von Naturgefahren hat der GDV verschiedene Studien durchgeführt oder beauftragt. Für ein gemeinsames Forschungsprojekt Starkregen lieferte der Deutsche Wetterdienst die Daten zu den Regenmengen in Deutschland. Der GDV identifizierte, auf welche Landschaftsformen der Regen fällt, wie sich das Wasser dort typischerweise verhält und welche Schäden Starkregen anrichtet. Das Ergebnis: Schäden entstehen vor allem durch kurze, heftige Starkregen, die an jedem Ort in Deutschland mit ähnlich hoher Wahrscheinlichkeit auftreten.

Wie hoch die Schäden durch Starkregen ausfallen, ist nicht nur von der Regenmenge, sondern auch von der Lages des Gebäudes abhängig. Denn: je tiefer ein Gebäude liegt, je länger das Wasser darin steht, desto höher ist der Schaden.  Aus den Ergebnissen hat der GDV u.a. drei Starkregengefährdungsklassen entwickelt und in das Geoinformationssystem „ZÜRS Geo“ intergiert.

Gemeinsam mit VdS Schadenverhütung hat der GDV eine Studie zur Versiegelung der 50 einwohnerstärksten Städte Deutschlands durchgeführt. Die zunehmende Bebauungsdichte spielt angesichts der zunehmenden Gefahr extremer Niederschläge eine immer wichtigere Rolle. Unter klar definierten Kriterien wurde für jede Stadt ein Versiegelungsgrad berechnet.

Die Kanalnetze in den Städten sind für extreme Niederschläge nicht ausgerichtet, deshalb kommt es bei Starkregen häufig zu Überflutungen. Aus den Studienergebnisse lassen sich unter anderem auch Forderungen an Städteplaner ableiten.

Es gibt Konzepte wie das der Schwammstadt, die Städtebau und Starkregenschutz miteinander in Einklang bringen. Dazu gehören etwa begrünte Dächer oder zusätzliche Rückhaltebecken, die das Wasser zwischenspeichern. Zudem können Spiel- oder Fußballplätze temporär als Überflutungsflächen dienen, wo das Regenwasser versickern kann.

Eine Untersuchung mit dem Deutschen Wetterdienst zur Entwicklung der Hitzetage in Deutschland ergab, dass sich die Zahl der Hitzetage über 30 Grad in den vergangenen Jahrzehnten verdreifacht hat. Pro Jahrzehnt kamen durchschnittlich 2,3 Hitzetage hinzu. Aufgrund der globalen Erderwärmung ist die Zahl heißer Tage besonders in den 1980er Jahren dramatisch gestiegen. Da die aufgeheizte Atmosphäre mehr Feuchtigkeit speichert, steigt zugleich die Gefahr von mehr und intensiveren Starkregen, Hochwassern und Sturzfluten. Nicht zuletzt verschlechtert zunehmende Dürre die Anbaubedingungen in der Landwirtschaft, wie ein Langfristvergleich im Auftrag des GDV zeigt.

Inhaltstyp
Schlagworte
Nach oben